青安3.0怎麼借?先把規則搞懂,再來想要借多少
青安3.0提高貸款額度、拉長年限,也讓不少準備買房的人多了一點選擇。但借得到多少,跟自己適合借多少,往往不是同一件事。這篇整理申請資格、房屋限制、貸款額度、年限與利息補貼,也想陪你多算一步:除了今天繳
前兩天聊了兩篇青安 3.0,一篇聊房貸,一篇聊房子。
今天整理資料的時候才突然發現,我好像跳太快了。
講了一堆自己的想法,最基本的東西反而沒有好好整理:
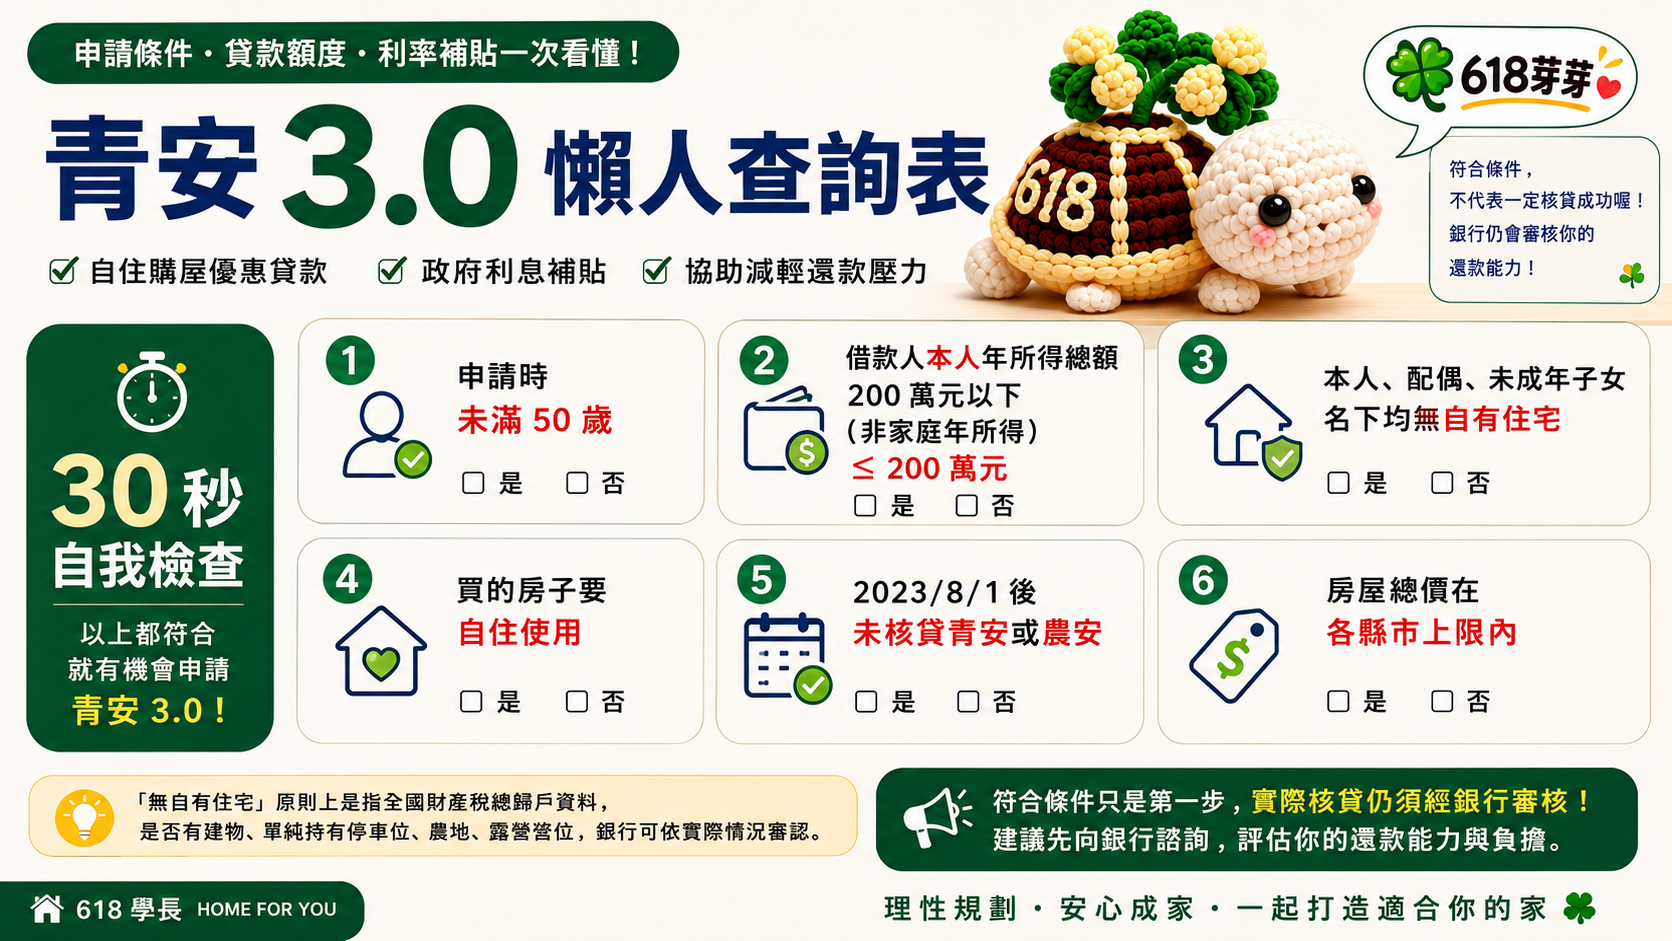
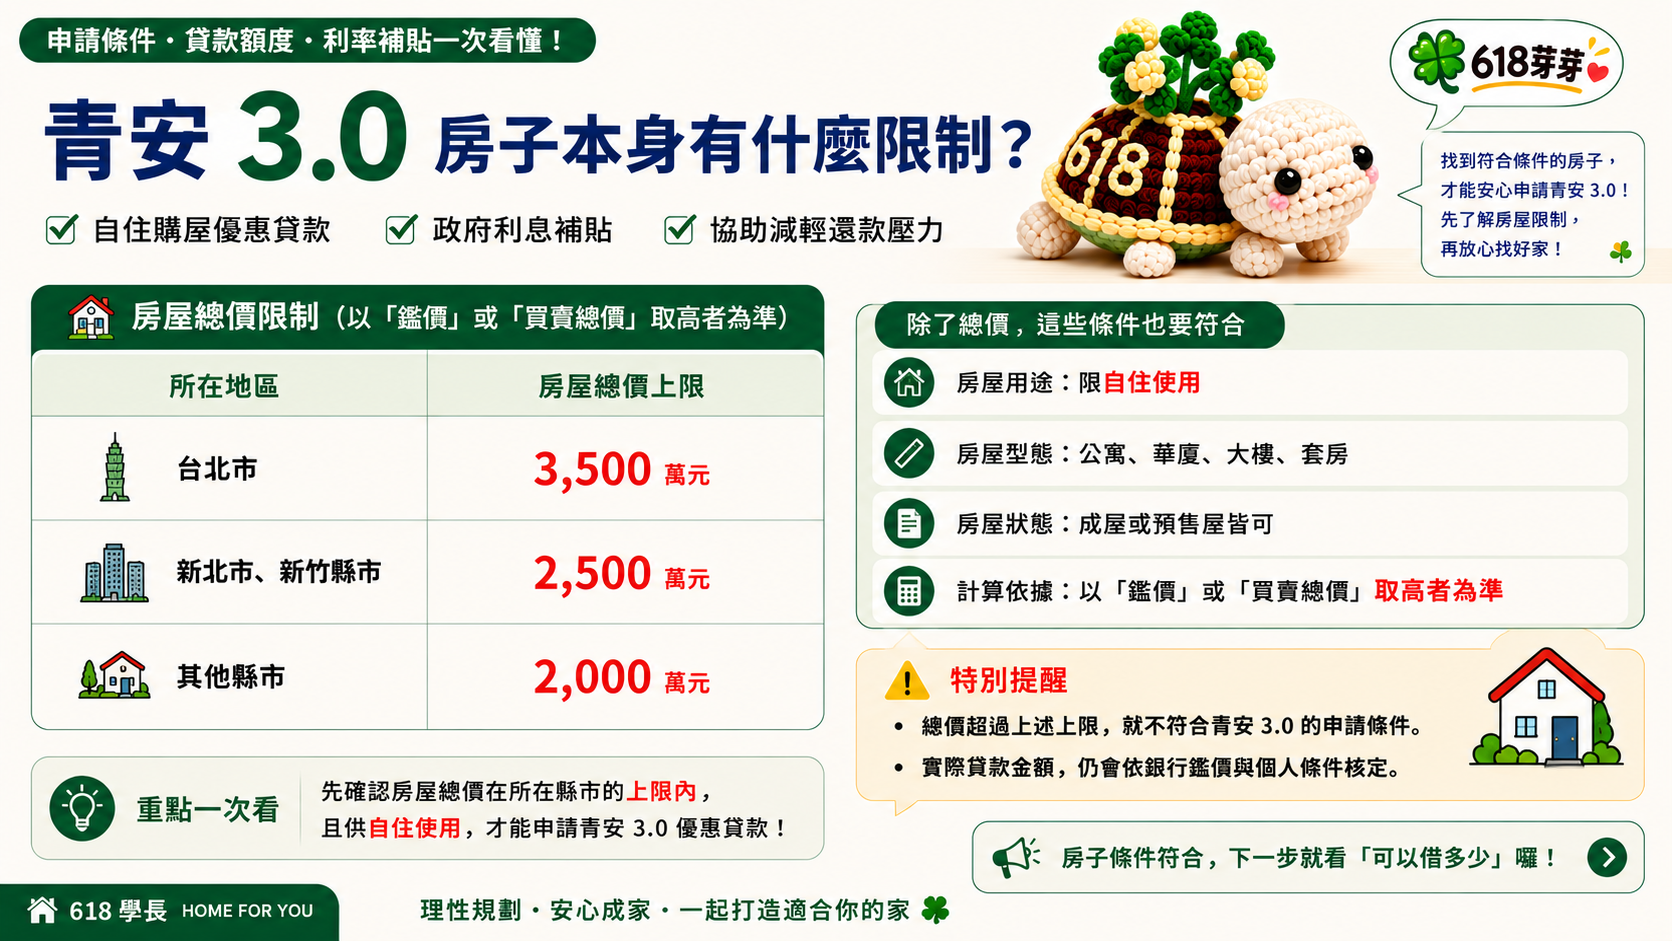
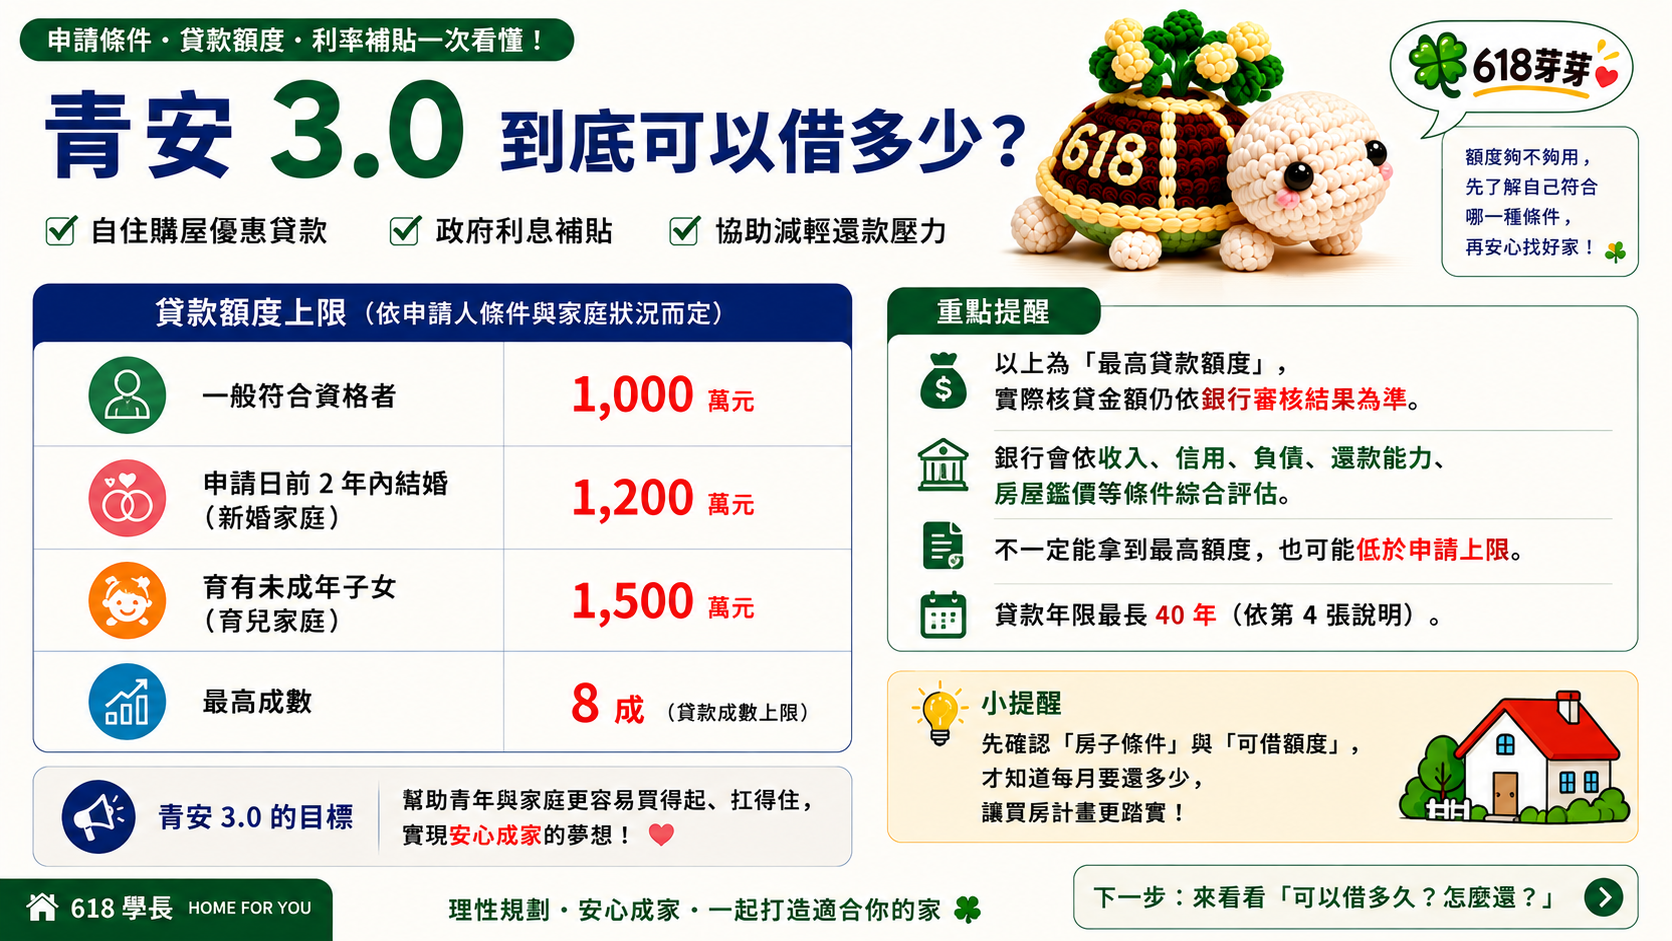
**青安 3.0 到底誰可以申請?可以買多少錢的房子?又可以借多少?**
乾脆一次整理好。
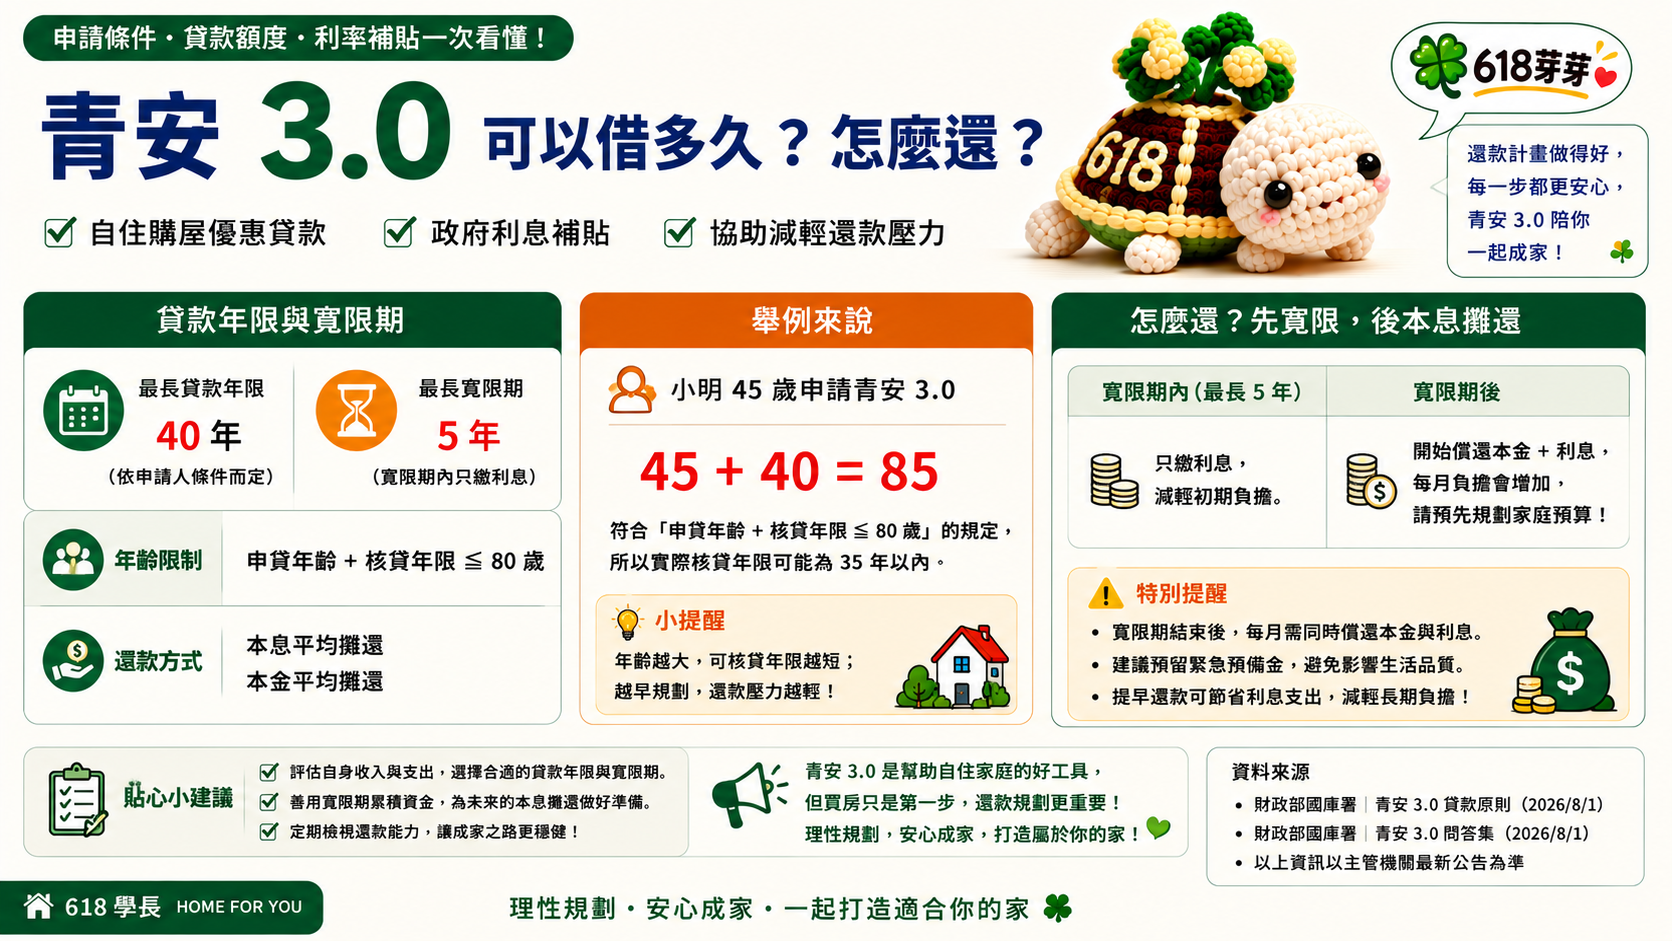
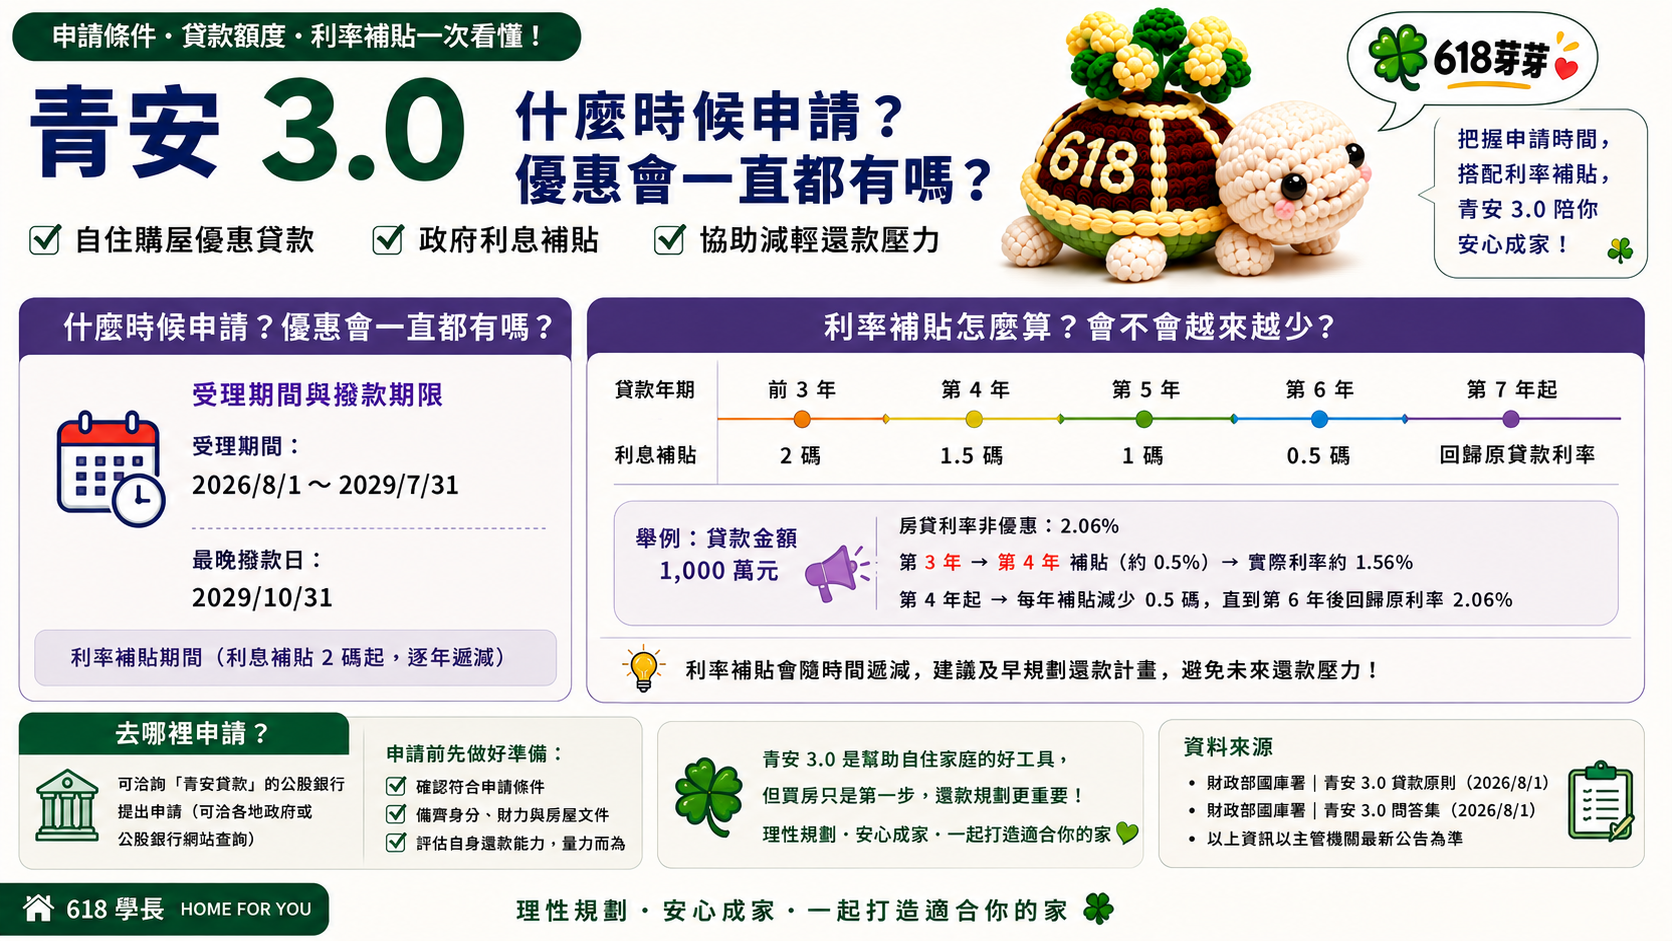
我把比較常用到的規定做成 5 張圖,從申請資格、房屋總價、貸款額度,到 40 年房貸、5 年寬限期跟利息補貼。
真的有需要再拿出來看就好,不用背。
不過資料整理完,有件事我還是想多聊幾句。
做房子這麼多年,買方開始談到貸款的時候,很常聽到一句話:
**「這間我可以貸多少?」**
這當然要問。
只是後來我越來越覺得,這句話後面其實還少了一句:
**「貸這麼多,我以後一個月要繳多少?」**
青安 3.0 最高可以貸到 1,500 萬,最長 40 年,還有最長 5 年的寬限期。條件攤開來看,確實讓不少原本差一點的人,多了一點空間。
問題也剛好在這裡。
多出來的空間,要怎麼用?
假設銀行算完真的告訴你,1,500 萬沒問題,40 年也可以。
那很好。
但我可能還會坐在那邊多算一下。
今天兩個人的收入都不錯,這個月付金看起來沒什麼問題;三年、五年以後呢?
這不是要把事情想得很悲觀。
只是房貸真的太久了。
五年後可能多了一個小朋友,也可能換了一份工作;父母年紀大了一點,家裡的開銷跟今天自然也不會一模一樣。
偏偏用了寬限期的人,差不多也是這個時候開始還本金,利息補貼又慢慢減少。
兩件事情剛好碰在一起,數字就值得先看一眼。
所以真的去銀行談青安,我會建議直接請行員多算一張:
**「現在每個月多少?寬限期結束之後又是多少?」**
兩個數字都放在桌上,再來想這間房。
有些人算完,覺得完全沒問題,那青安的額度跟年限對他來說就是很好用的工具。
也有人算完才發現,原來自己不是買不起,只是不一定需要買到原本看的那個總價。
這也沒什麼不好。
至少房子還沒簽、貸款還沒背,一切都還有選擇。
我一直不太喜歡把 40 年房貸說成好或不好,寬限期也是。
同樣一筆貸款,放在不同家庭,本來就會有完全不同的答案。
青安能做的,是讓我們手上的選擇多一點。
至於這個選擇要不要全部用滿,我覺得不用急著回答。
**先把規則看懂,再把五年後的數字也算進來。**
剩下的,就回頭看看自己想過什麼樣的生活。
資格、額度、年限跟利息補貼,我整理在下面 5 張圖。
有需要的時候,再回來翻就好。